
티스토리 뷰
2026년 11월 4일 기준 · 조세특례제한법 제86조의3, 중소기업중앙회 발표 기준
연말이 되면 "노란우산 넣으면 세금 줄어든다"는 말을 많이 들어요. 맞는 말이지만, 중간에 해지하면 받은 혜택을 돌려줘야 해요.
이 글은 넣기 전에 알아야 할 노란우산공제 해지 시 세금, 공제금을 제대로 받는 사유, 연금저축과 함께 쓰는 방법을 정리했어요.
✅ 3줄 요약
- 임의해지하면 받은 소득공제를 반납하고 기타소득세 16.5% 원천징수
- 폐업·사망·질병 등 사유로 받으면 퇴직소득으로 과세
- 노란우산(소득공제)과 연금저축(세액공제)은 각각 따로 공제
노란우산공제, 받는 사유에 따라 세금이 달라요
노란우산공제는 돈을 받는 사유가 무엇이냐에 따라 세금이 크게 달라요. 폐업처럼 정해진 사유면 퇴직소득, 그냥 해지하면 기타소득이에요.
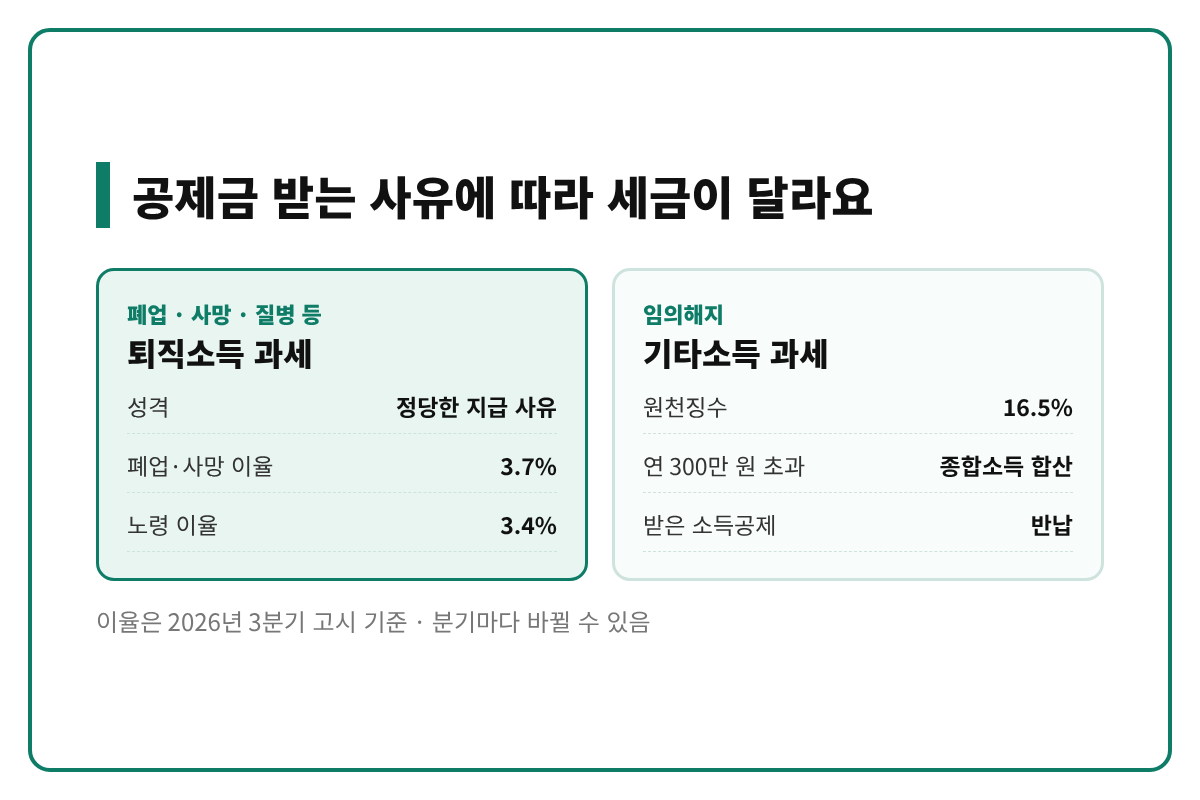
| 구분 | 정당한 사유 (폐업·법인 해산·사망·질병 등) | 임의해지 |
| 과세 방식 | 퇴직소득 | 기타소득 |
| 원천징수 | 퇴직소득세 | 16.5% |
| 받은 소득공제 | 유지 | 반납 |
| 종합소득 합산 | 해당 없음 | 기타소득금액 연 300만 원 초과 시 |
출처: 조세특례제한법 제86조의3, 매일신문(2026.10.3)
임의해지 시 기타소득으로 과세되는 금액은 해지 환급금에서 소득공제를 받지 않은 납입액을 뺀 금액이에요. 즉 공제받았던 부금과 이자가 과세 대상이 돼요.
2026년 1월 시행령 개정으로, 10년 이상 부금을 낸 가입자는 경영악화 기준이 수입 20% 이상 감소로 낮아졌어요. 이 기준으로 해지하면 퇴직소득으로 인정돼 세제 혜택이 유지돼요. 종전 기준은 50% 이상 감소였어요.
공제금 이율 (2026년 3분기 고시)
| 지급 사유 | 이율 |
| 폐업·사망 | 3.7% |
| 노령 등 | 3.4% |
출처: SBS Biz·파이낸셜뉴스(2026.7.1) · 이율은 분기마다 고시돼 바뀔 수 있어요.
노란우산 vs 연금저축, 같이 쓰는 법
둘 다 연말 절세 상품이지만 공제 방식과 근거 법이 달라요. 그래서 각각 한도 안에서 따로 공제받을 수 있어요.
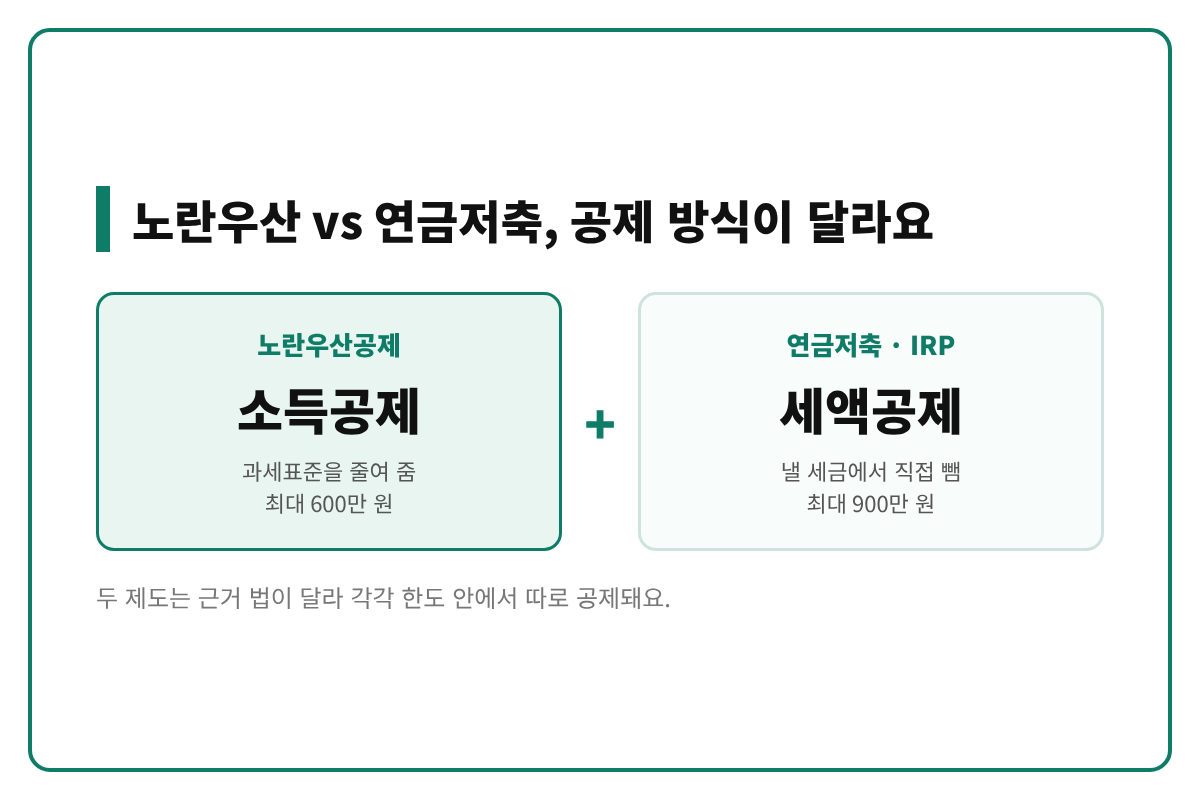
| 구분 | 노란우산공제 | 연금저축 · IRP |
| 공제 방식 | 소득공제 (과세표준 감소) | 세액공제 (세금에서 직접 차감) |
| 공제 한도 | 사업소득금액별 200만~600만 원 | 연금저축 600만 원, 합산 900만 원 |
| 근거 | 조세특례제한법 제86조의3 | 소득세법 제59조의3 |
| 납입 기한 | 12월 31일 | 12월 31일 |
소득공제는 세율이 높을수록 효과가 크고, 세액공제는 공제율이 정해져 있어요. 사업소득금액이 4,000만 원 이하인 사장님이라면 노란우산 600만 원과 연금저축 600만 원을 각각 채울 수 있어요.
노란우산 가입 전에 확인할 기준 4가지
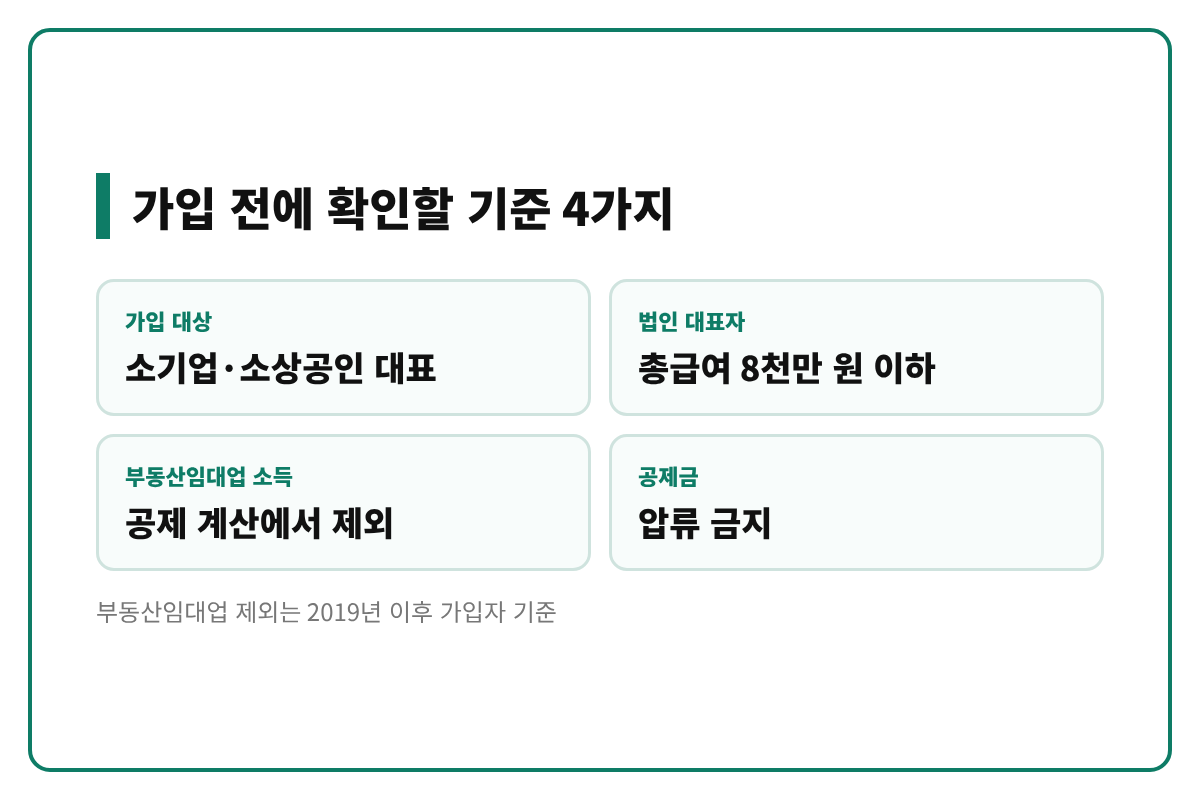
- 가입 대상: 소기업·소상공인 대표자예요. 근거는 중소기업협동조합법 제116조예요.
- 법인 대표자: 총급여 8,000만 원 이하일 때 소득공제를 받아요.
- 부동산임대업: 2019년 이후 가입자는 부동산임대업 소득을 공제 계산에서 빼요.
- 압류 금지: 공제금은 법으로 압류가 금지돼 있어요(중소기업협동조합법 제119조).
압류 금지 덕분에 폐업 후 생활 자금 역할을 해요. 2026년 1~7월 폐업 사유 공제금은 7만 3,162건, 1조 1,366억 원이 지급됐다고 보도됐어요.
12월 31일 전 노란우산 체크리스트
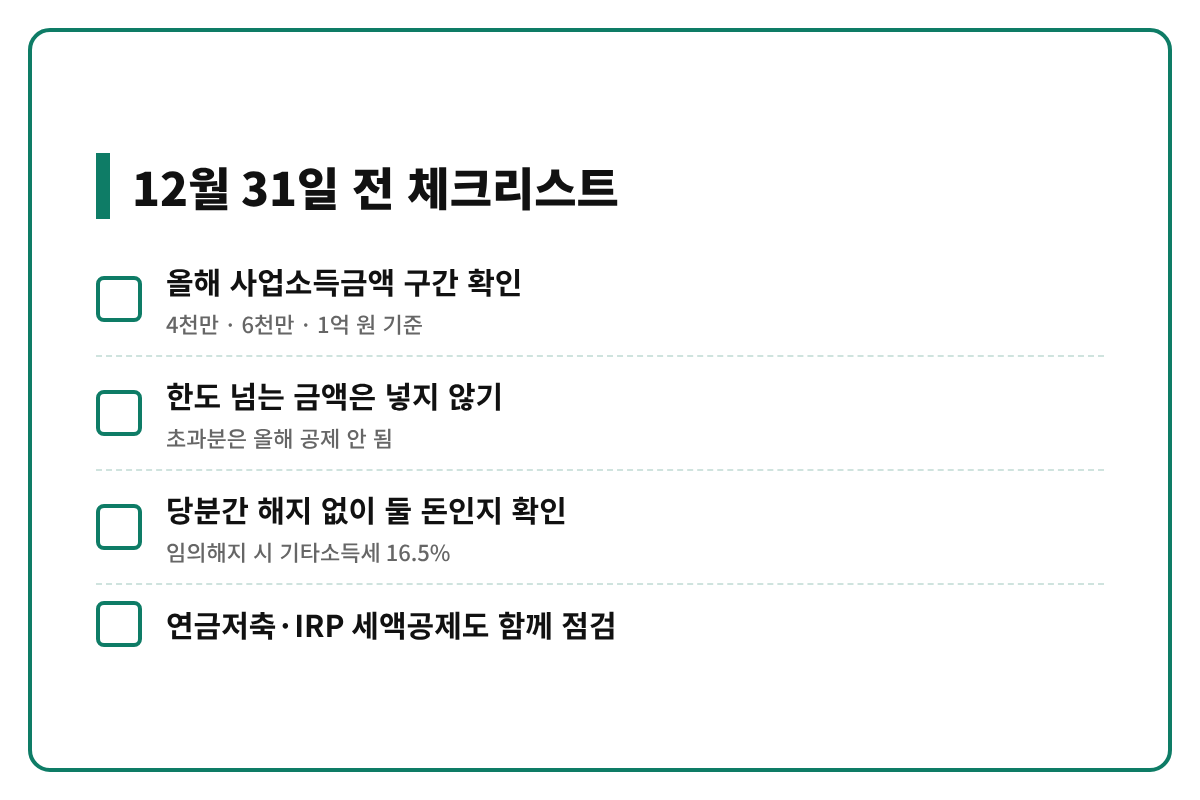
- ☐ 사업소득금액 구간: 4,000만·6,000만·1억 원 중 어디에 해당하는지 확인해요.
- ☐ 한도 초과 금지: 구간 한도를 넘는 금액은 올해 공제되지 않아요.
- ☐ 해지 계획: 몇 년 안에 꺼내 쓸 돈이라면 금액을 줄여요.
- ☐ 연금저축·IRP: 세액공제 한도도 함께 확인해요.
2026년 7월 1일부터 월 납입한도가 150만 원으로 늘고 분기 300만 원 제한이 빠졌어요. 연 1,800만 원 안에서 자유롭게 넣을 수 있고, 12월에 새로 가입해도 당월에 연간 한도까지 한 번에 낼 수 있어요.
다만 납입한도가 늘었다고 소득공제 한도가 늘어난 건 아니에요. 공제를 위해서라면 내 구간 한도까지만, 그 이상은 해지 없이 오래 둘 수 있는 돈일 때만 넣는 게 안전해요.
한도를 채우려고 운영자금까지 넣었다가 해지하면, 반납할 세금과 기타소득세 때문에 오히려 손해가 날 수 있어요.
자주 묻는 질문
Q. 돈이 급하면 해지 말고 다른 방법은 없나요?
A. 노란우산은 납입한 부금 안에서 대출을 받을 수 있어요. 7월부터는 선납금도 대출한도 계산에 반영돼요. 해지 전에 조건을 확인해 보세요.
Q. 폐업하면 세금 없이 받나요?
A. 세금이 없는 건 아니고 퇴직소득으로 과세돼요.
Q. 기타소득이 300만 원을 넘으면요?
A. 기타소득금액이 연 300만 원을 넘으면 종합소득세에 합산돼요.
Q. 납입은 어디서 하나요?
A. 노란우산 공식 홈페이지(www.8899.or.kr)에서 가입과 납입 방법을 확인할 수 있어요.
정리하면, 노란우산공제는 오래 둘 돈으로 내 구간 한도까지만 넣는 게 핵심이에요. 12월 31일 전에 사업소득금액 구간과 해지 계획부터 확인하세요.