

티스토리 뷰
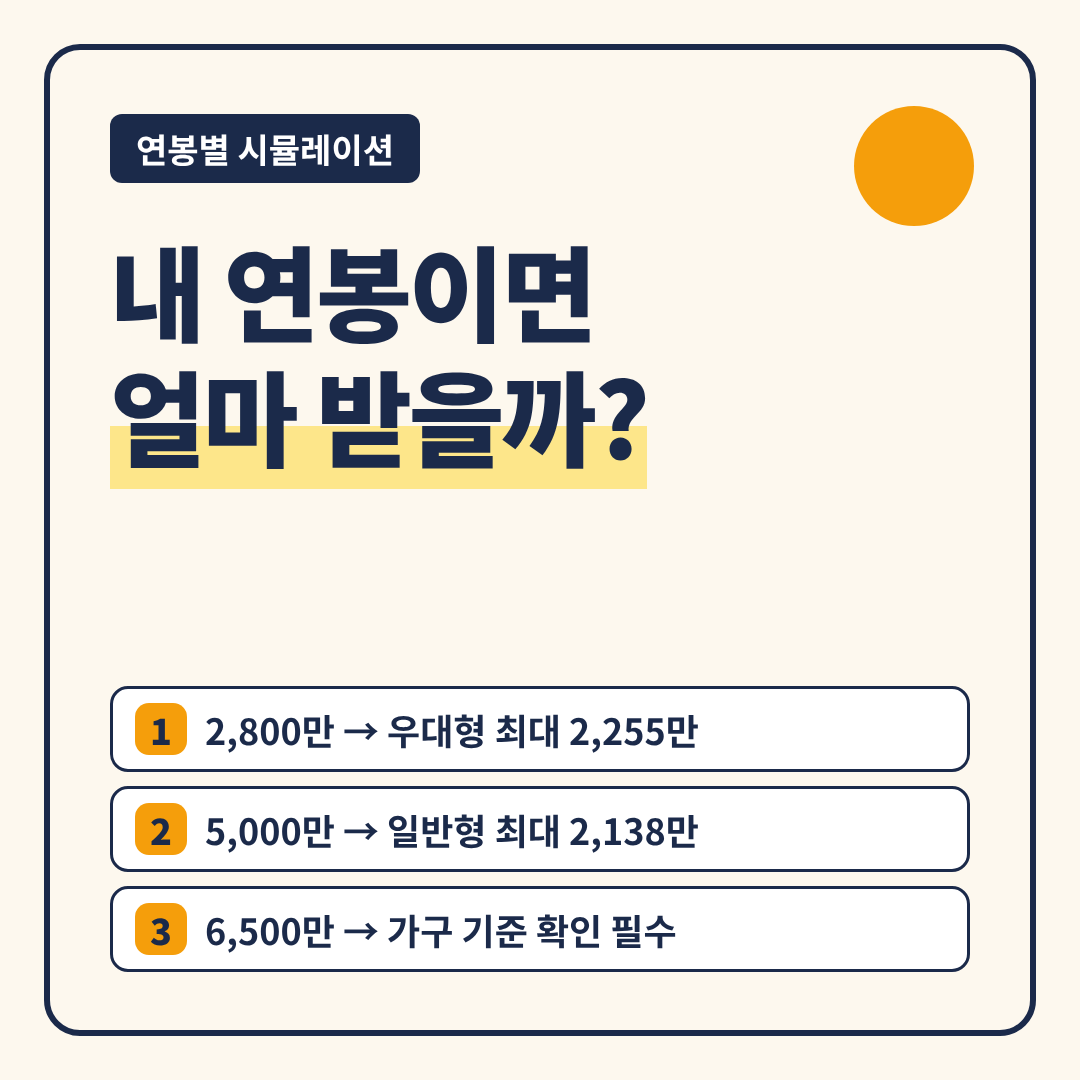
청년미래적금은 연봉 한 줄로 유형이 정해지지 않습니다. 직장 규모와 가구소득이 함께 들어갑니다. 연봉 2,800만 원부터 6,500만 원까지, 다섯 명의 가상 사례로 유형과 3년 뒤 금액을 계산했습니다.
| 계산 기준 | 원금 | 우대형 최대 | 일반형 최대 |
| 월 50만 · 36개월 | 1,800만 | 2,255만 | 2,138만 |
📌 이 글의 순서 (누르면 해당 위치로 이동)
1. 연봉보다 먼저 봐야 할 두 가지
2. 사례 5명 시뮬레이션
3. 한눈에 보는 연봉 구간표
4. 연봉이 애매할 때 판단법
5. 계산 방법 공개
6. 자주 묻는 질문
연봉보다 먼저 봐야 할 두 가지
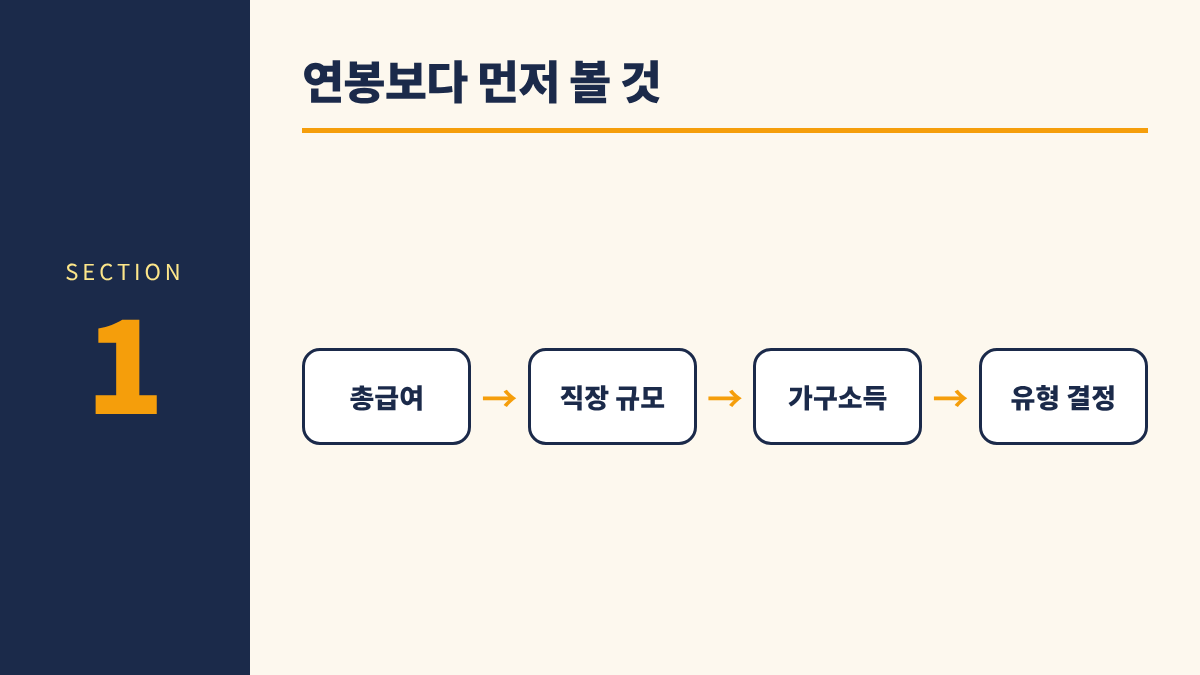
청년미래적금은 ‘연봉’ 한 줄로 결정되지 않습니다. 어디서 일하는지와 누구와 사는지가 같이 들어갑니다.
총급여(세전, 비과세 수당 제외) → 직장 규모(중소기업 여부) → 가구소득(등본 기준 합산) → 유형 결정
특히 가구소득은 놓치기 쉽습니다. 혼자 사는 1인 가구는 가구 기준 중위소득 200%가 연 약 5,740만 원이라, 연봉이 이보다 높으면 개인 기준을 통과해도 가입이 막힐 수 있습니다.
📋 내 조건 체크리스트로 바로 확인
유형 판정·서류·일정을 한 장에
사례 5명 시뮬레이션
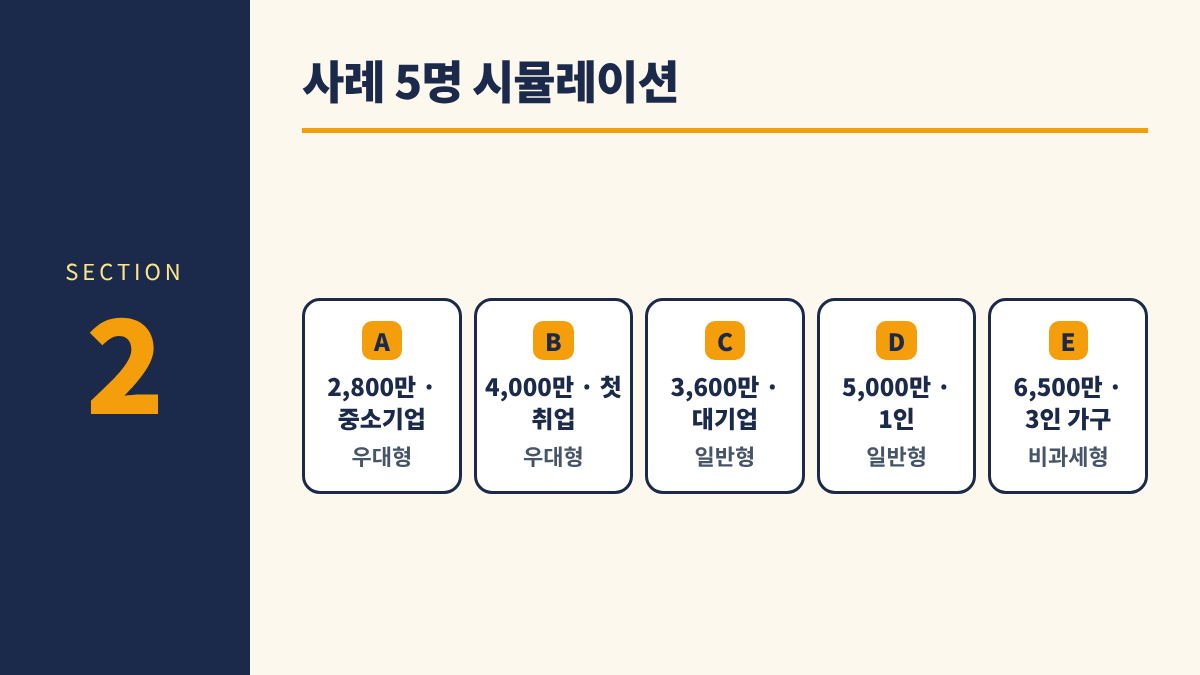
사례 A · 연봉 2,800만 · 중소기업 3년차 · 1인 가구
총급여 3,600만 원 이하 중소기업 재직자라 우대형입니다. 소득 우대 0.5%p도 받습니다.
- 우대형 12%
- 기본+소득우대 5.5% → 약 2,185만
- 우대 최대 8% → 2,255만
사례 B · 연봉 4,000만 · 2025년 중소기업 첫 취업 · 1인 가구
3,600만 원을 넘지만 ‘신규취업자’라 일반형 소득 기준(6,000만 이하)만 맞으면 우대형입니다.
- 우대형 12%
- 5% → 2,171만
- 8% → 2,255만
사례 C · 연봉 3,600만 · 대기업 · 1인 가구
대기업이라 우대형은 아니지만 일반형이고, 총급여 3,600만 원 이하라 소득 우대 0.5%p는 받습니다.
- 일반형 6%
- 5.5% → 약 2,069만
- 8% → 2,138만
사례 D · 연봉 5,000만 · 중견·대기업 · 1인 가구
일반형입니다. 1인 가구 기준선(약 5,740만)보다 낮아 가구 요건도 통과합니다.
- 일반형 6%
- 5% → 약 2,055만
- 8% → 2,138만
사례 E · 연봉 6,500만 · 부모님과 3인 가구
기여금 없는 비과세형입니다. 혼자 산다면 1인 가구 기준을 넘어 가입이 어렵지만, 3인 가구 합산이 약 1억 2,060만 원 이하면 가능합니다.
- 비과세형
- 5% → 약 1,939만
- 8% → 약 2,022만
한눈에 보는 연봉 구간표
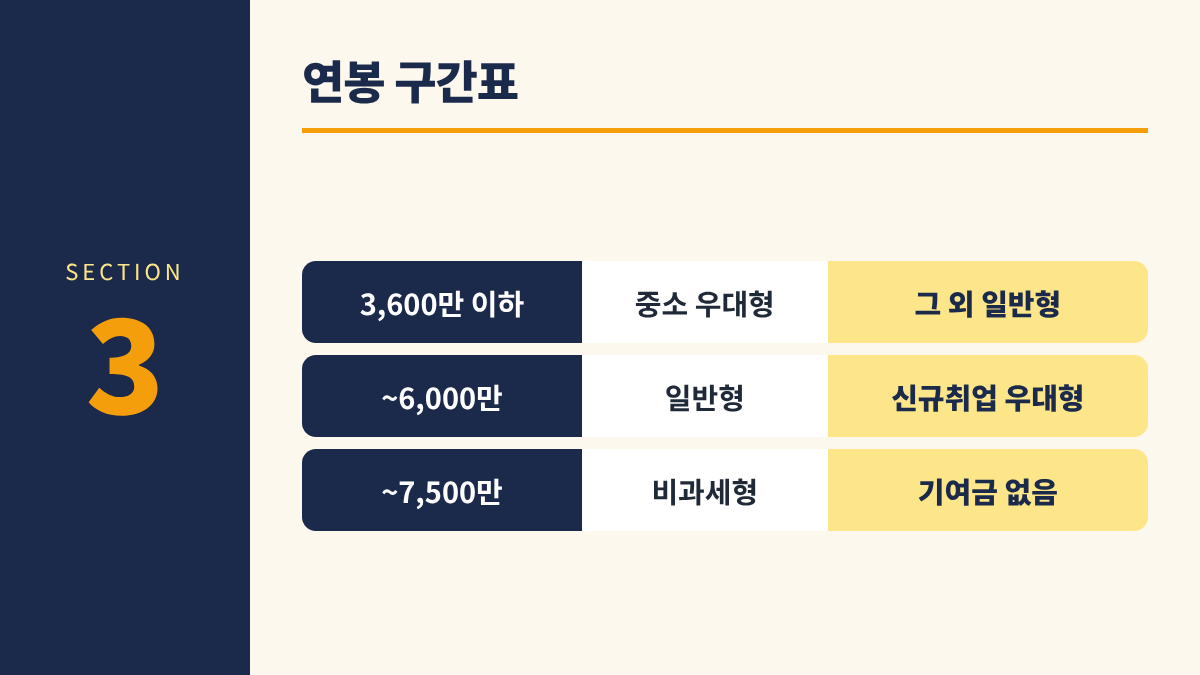
| 총급여 | 중소기업 재직 | 그 외 직장 | 공통 소득우대 |
| 3,600만 이하 | 우대형 12% | 일반형 6% | +0.5%p |
| 3,600만 초과~6,000만 | 일반형 6% (신규취업자는 우대형) |
일반형 6% | 없음 |
| 6,000만 초과~7,500만 | 비과세형 | 비과세형 | 없음 |
| 7,500만 초과 | 가입 불가 | 가입 불가 | - |
※ 위 표는 가구소득 요건(일반형 200%, 우대형 150% 이하)을 통과했다는 전제입니다.
연봉이 애매할 때 판단법
- 연봉 계약서 금액이 아니라 원천징수영수증의 ‘총급여’로 봅니다. 식대 같은 비과세 수당은 빠집니다.
- 심사는 2025년 소득 기준입니다. 올해 연봉이 올랐어도 작년 기준으로 판정됩니다.
- 프리랜서·부업 소득이 있으면 종합소득금액 기준(일반형 4,800만, 우대형 2,600만 이하)이 적용됩니다.
- 결혼해 본인+배우자 맞벌이 2인 가구(둘 다 소득 확인)라면 가구 기준이 일반형 250%, 우대형 200%로 완화됩니다.
계산 방법 공개
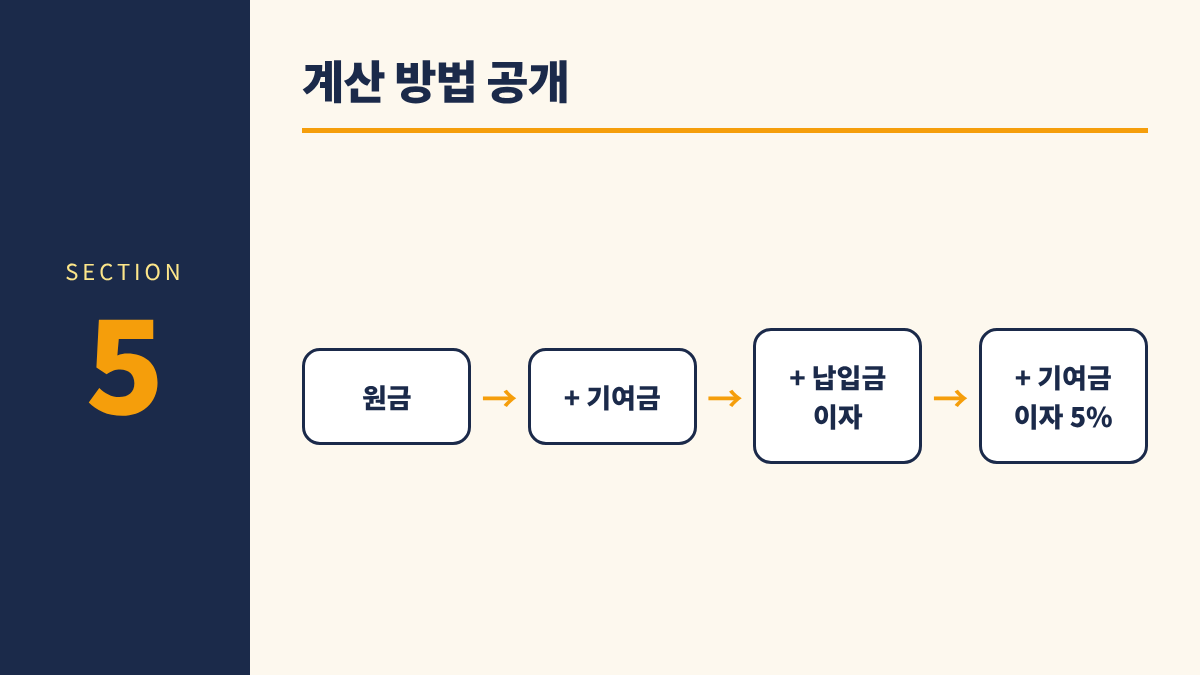
원금 → + 기여금(원금×6% 또는 12%) → + 납입금 이자(적금 금리, 단리) → + 기여금 이자(연 5%)
서민금융진흥원 계산 방식과 같은 식입니다. 이 방식으로 금융위원회가 공개한 2,255만 원, 2,138만 원 같은 예시 금액이 그대로 나옵니다. 매달 빠짐없이 같은 금액을 넣었다는 가정이라 실제 금액은 조금 다를 수 있습니다.
자주 묻는 질문
Q1. 연봉이 3,600만 원 딱 맞으면요?
‘이하’ 기준이라 3,600만 원이면 우대형·소득우대 대상입니다. 총급여 기준이라는 점만 확인하세요.
Q2. 올해 이직해서 연봉이 바뀌었어요.
심사는 직전 연도(2025년) 소득 기준입니다. 다만 중소기업 우대형은 가입 후 재직 기간 요건(만기 1개월 전까지 29개월)이 따로 있습니다.
Q3. 월 50만 원이 부담되면요?
자유적립식이라 월 1,000원부터 넣을 수 있습니다. 기여금은 넣은 금액에 비례합니다.
Q4. 가구소득은 어디까지 합치나요?
주민등록등본 기준으로 배우자, 부모, 자녀, 미성년자인 형제자매가 포함됩니다. 조부모는 청년이 부양하는 것이 확인될 때만 포함될 수 있습니다.
✅ 내 유형 확인 체크리스트 + 은행별 가이드
다음 단계는 여기서 한 번에
여러분은 사례 A~E 중 누구와 가장 비슷한가요? 댓글로 남겨 주시면 비슷한 분들께 참고가 됩니다.
📚 함께 보면 좋은 글
- 청년미래적금 2차 총정리 · 조건·일정·기여금 한 번에
- 청년미래적금 직업별 가입 가이드 · 신입·프리랜서·자영업·대학생
- 청년미래적금 11월 계좌개설 D-day · 사전심사부터 개설까지 달력
- 청년미래적금 은행 고르기 3분 테스트 · 거래 습관으로 찾는 은행
- 청년도약계좌 갈아타기 연차별 손익 · 도약계좌 1·2·3년차 판단
※ 2026년 10월 26일 금융위원회·서민금융진흥원 발표와 은행연합회 공시를 바탕으로 정리했습니다. 금액은 서민금융진흥원 계산 방식으로 구한 추정치입니다. 사전심사·이의신청 일정은 잠정 일정이며 변경될 수 있습니다. 특정 금융기관 가입 권유가 아닙니다.
공식 안내 : 서민금융진흥원 청년미래적금 fill4young.kinfa.or.kr · 청년금융콜센터 ☎ 1397 (바로 3번)
정확한 내용은 공식 사이트에서 최종 확인하세요.