

티스토리 뷰
청년도약계좌에서 청년미래적금으로 갈아탈지는 도약계좌를 몇 년 넣었는지에 따라 답이 다릅니다. 같은 갈아타기라도 가입 1년차와 4년차의 답은 다릅니다. 남은 기간을 기준으로 판단해 보세요.
| 도약계좌 | 미래적금 | 월 최대 기여금 | 전환 마감 |
| 5년 · 월 70만 | 3년 · 월 50만 | 3.3만 vs 6만 | 11.27 |
📌 이 글의 순서 (누르면 해당 위치로 이동)
① 판단의 핵심은 ‘남은 기간’
② 1년차 이하
③ 2~3년차
④ 4년차 이상
⑤ 갈아타도 지켜지는 것
⑥ 순서와 주의사항
판단의 핵심은 ‘남은 기간’
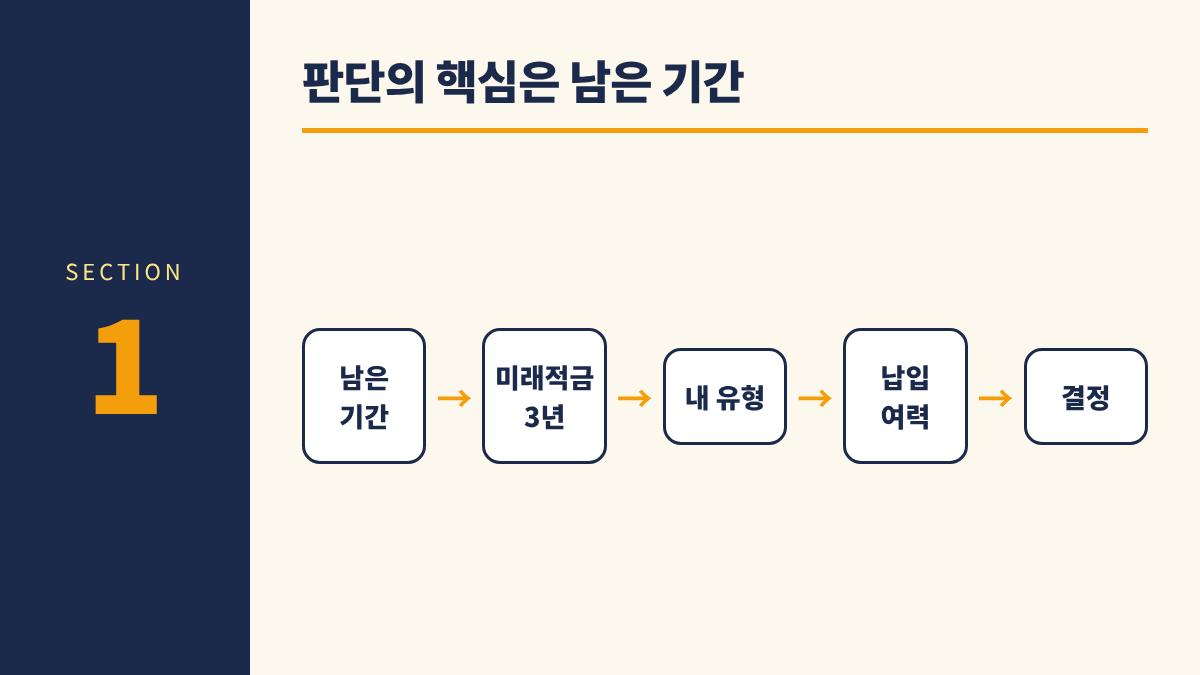
미래적금으로 옮기면 3년 만기가 처음부터 다시 시작됩니다. 도약계좌에 넣은 기간은 합쳐지지 않습니다.
도약계좌 남은 기간 → 미래적금 3년과 비교 → 내 유형(일반·우대) → 월 납입 여력 → 결정
1차 때 도약계좌 가입자 205만명 중 44만명이 갈아타기를 신청했고, 실제 전환은 26만 2천명이었습니다. 신청했다가 멈춘 사람이 그만큼 많았다는 뜻입니다.
멈춘 이유는 대부분 비슷합니다. 이미 넣은 기간이 아깝거나, 월 70만 원을 넣던 사람에게 50만원 한도가 작게 느껴졌기 때문입니다. 아래 연차별 기준으로 내 상황을 대입해 보세요.
📋 갈아타기 체크리스트 보기
개설·특별중도해지 순서 한 장 정리
1년차 이하 : 전환 검토 1순위
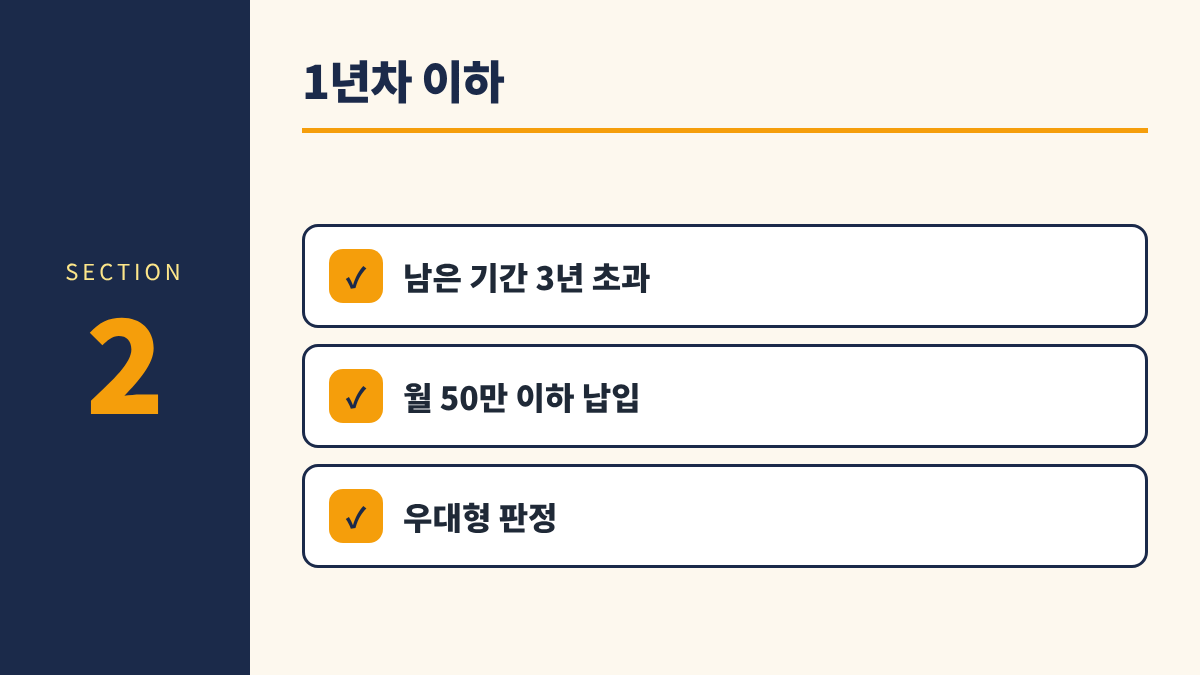
도약계좌 만기까지 4년 이상 남았다면, 미래적금 3년이 오히려 빨리 끝납니다. 특히 우대형 판정을 받았다면 월 기여금이 최대 3.3만원에서 6만원으로 늘어 유리한 경우가 많습니다.
월 50만 원 우대형 기준 3년 뒤 수령액은 은행 금리에 따라 약 2,171만~2,255만원입니다. 도약계좌를 4년 더 유지하는 것보다 1년 빨리 목돈을 받는다는 점도 장점입니다.
- 남은 기간이 3년보다 길다
- 월 납입액이 50만원 이하다
- 우대형(12%) 판정을 받았다
2~3년차 : 유형과 납입액으로 갈림
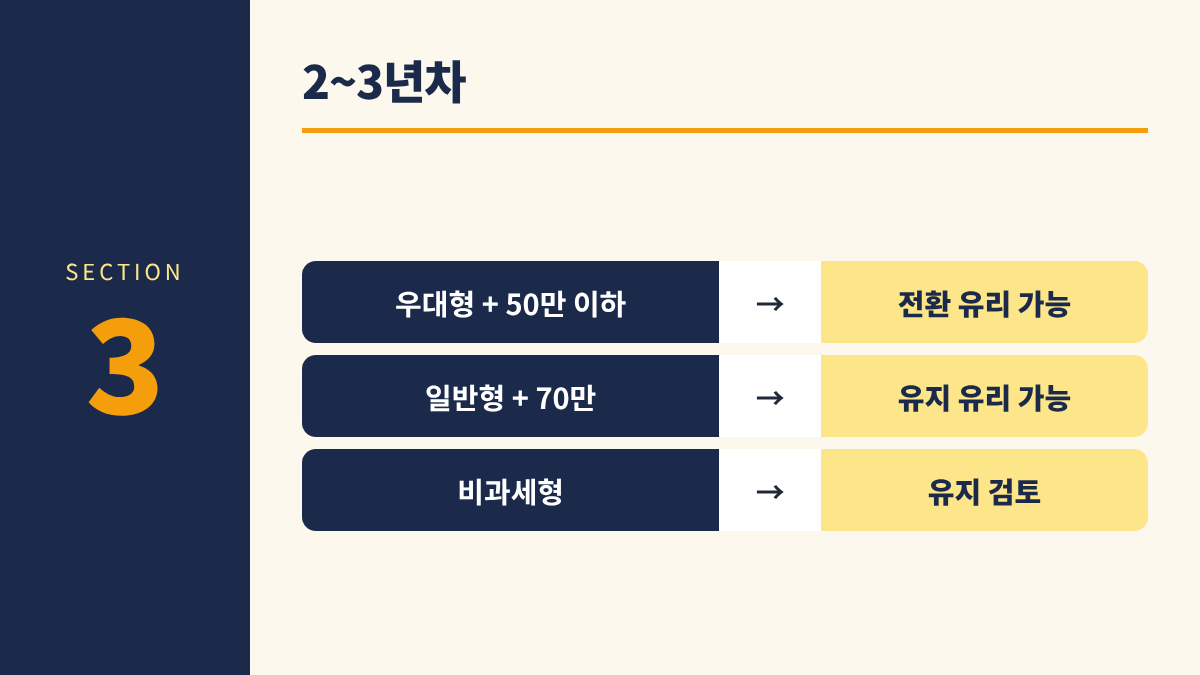
남은 기간이 2~3년이라 미래적금 3년과 비슷합니다. 이 구간은 두 가지로 판단합니다.
| 내 상황 | 판단 |
| 우대형 판정 + 월 50만원 이하 납입 | 전환 쪽이 유리할 가능성 |
| 일반형 판정 + 월 70만원 납입 | 유지 쪽이 유리할 가능성 |
| 비과세형(총급여 6,000만 초과) | 미래적금 기여금이 없어 유지 검토 |
4년차 이상 : 대부분 유지
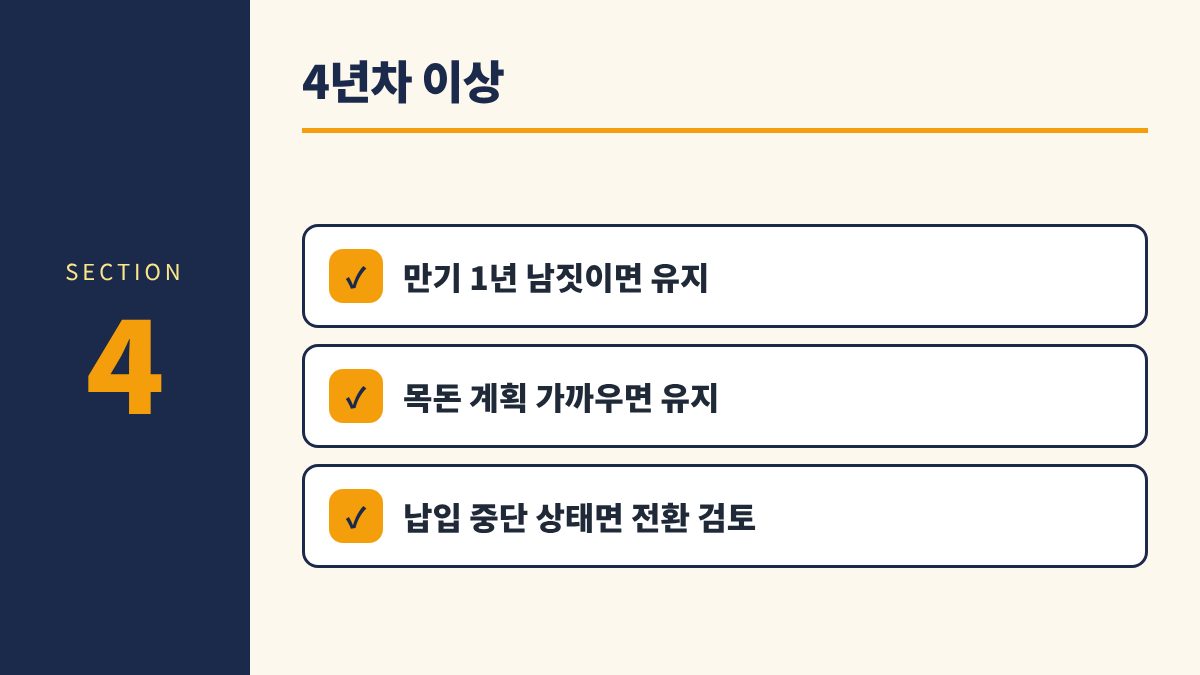
만기가 1년 남짓이면 전환 시 3년을 새로 시작해야 해 목돈을 받는 시점이 크게 늦어집니다. 금융위원회 예시 기준 도약계좌는 월 70만원·5년 만기 시 약 5,000만원 규모입니다.
목돈 사용 계획(결혼·전세 등)이 1~2년 안에 있다면 더더욱 유지가 맞습니다.
다만 4년차라도 납입이 어려워 사실상 넣지 못하고 있다면, 일반 중도해지보다는 특별중도해지가 가능한 이번 기간에 전환하는 편이 기존 혜택을 지키는 길일 수 있습니다.
갈아타도 지켜지는 것

| 항목 | 특별중도해지(가입 목적) | 일반 중도해지 |
| 도약계좌 기존 기여금 | 유지 | 환수 가능 |
| 도약계좌 비과세 | 유지 | 적용 안 됨 |
| 해지환급금 미래적금 일시납입 | 불가 | 불가 |
도약계좌에서 받은 돈은 그대로 돌려받지만, 그 돈을 미래적금에 한 번에 넣을 수는 없습니다. 미래적금은 월 50만 원 한도가 그대로 적용됩니다.
돌려받은 도약계좌 자금은 비상금 통장이나 예금으로 따로 굴리면서, 미래적금에는 매달 50만원을 꾸준히 넣는 방식이 현실적입니다. 이렇게 하면 두 상품의 혜택을 모두 살리면서 목돈 계획도 흔들리지 않습니다.
순서와 주의사항
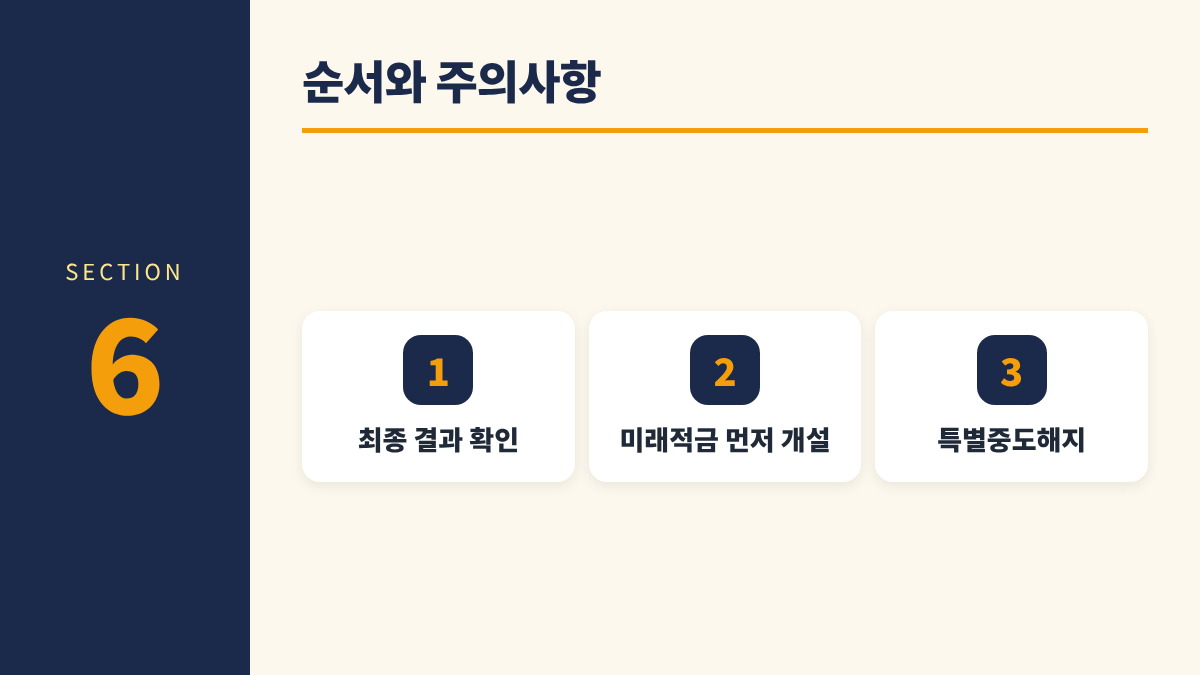
- 최종 결과 확인 (11.12~13)
가입 가능 여부와 유형을 확인합니다. - 미래적금 먼저 개설 (11.16~27)
도약계좌는 아직 해지하지 않습니다. - 특별중도해지 신청
도약계좌 개설 은행에서 ‘청년미래적금 가입 목적’으로 따로 신청합니다. 같은 은행이어도 별도입니다.
⛔ 순서가 바뀌면 갈아타기 대상에서 제외될 수 있음
⛔ 기간 내 해지를 안 하면 도약계좌는 유지되고 미래적금은 납입 불가
⚠ 은행별로 도약계좌 연계 우대(신한·기업·광주 등)가 있는지도 확인
Q1. 심사 통과했는데 그냥 유지해도 되나요?
됩니다. 미래적금을 개설하지 않거나 특별중도해지를 하지 않으면 도약계좌는 그대로입니다.
Q2. 다른 은행으로 옮겨도 되나요?
서로 다른 은행 간에도 갈아타기가 가능하다고 안내됐습니다.
Q3. 전환 후 미래적금을 깨면요?
중도해지 시 기여금·비과세가 사라지고, 2개월 뒤 재가입하면 기여금 비율이 일부 줄 수 있습니다.
Q4. 중소기업 우대형인데 이직하면요?
가입 기간 중 이직은 최대 2회까지 허용되고, 만기 1개월 전까지 중소기업 재직 기간이 총 29개월 이상이어야 합니다.
✅ 갈아타기 체크리스트 + 은행별 가이드
개설 은행 앱 순서까지 확인
도약계좌 몇 년차이신가요? 연차와 결정을 댓글로 남겨 주시면 고민 중인 분들께 큰 도움이 됩니다.
📚 함께 보면 좋은 글
- 청년미래적금 2차 총정리 · 조건·일정·기여금 한 번에
- 청년미래적금 연봉별 시뮬레이션 · 2,800·3,600·5,000·6,500만원
- 청년미래적금 직업별 가입 가이드 · 신입·프리랜서·자영업·대학생
- 청년미래적금 11월 계좌개설 D-day · 사전심사부터 개설까지 달력
- 청년미래적금 은행 고르기 3분 테스트 · 거래 습관으로 찾는 은행
※ 2026년 10월 26일 금융위원회·서민금융진흥원 발표와 은행연합회 공시를 바탕으로 정리했습니다. 사전심사·이의신청 일정은 잠정 일정이며 변경될 수 있습니다. 특정 금융기관 가입 권유가 아닙니다.
공식 안내 : 서민금융진흥원 청년미래적금 fill4young.kinfa.or.kr · 청년금융콜센터 ☎ 1397 (바로 3번)
정확한 내용은 공식 사이트에서 최종 확인하세요.